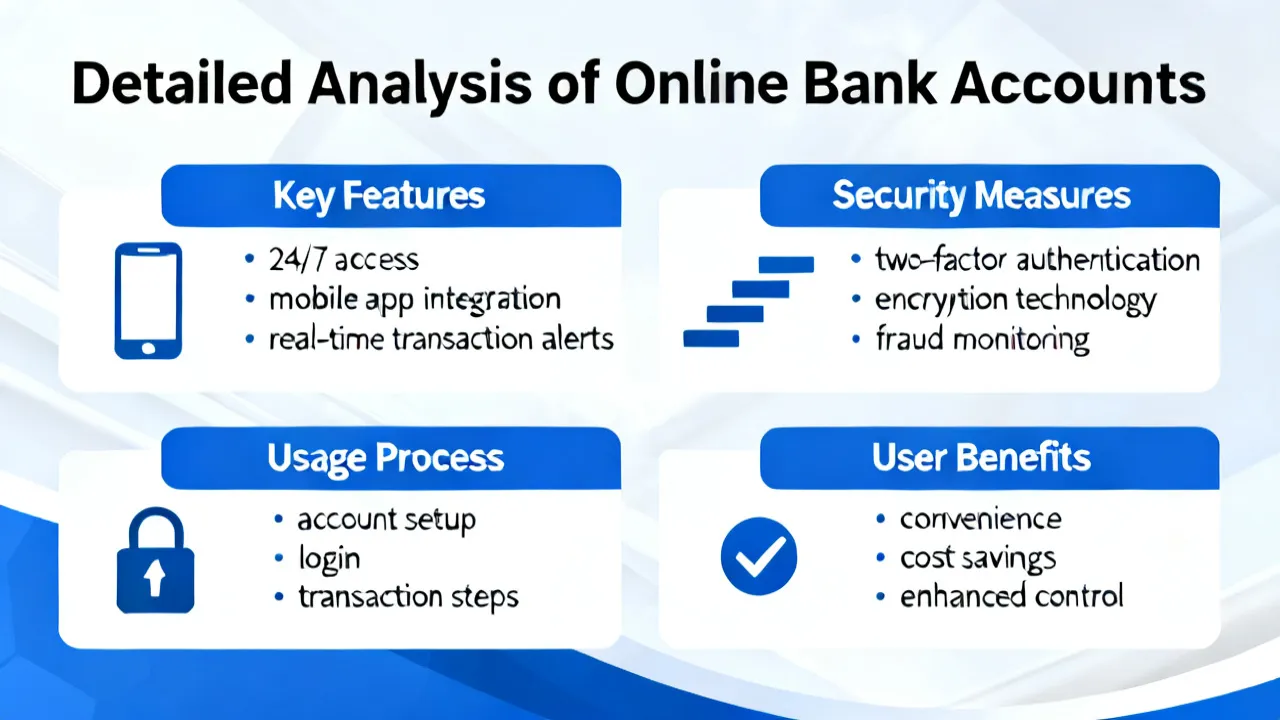
Gestão de Pagamentos com Contas Online nos EUA
Este guia explica como estruturar a Gestão de Pagamentos ao usar contas bancárias online e como avaliar bônus de abertura de conta em bancos dos EUA. Em termos objetivos, “gestão” envolve organizar recebimentos, programar pagamentos e reduzir falhas operacionais. Em paralelo, bônus de conta costumam depender de depósitos diretos e cumprimento de prazos.
Prioridade: como estruturar a Gestão de Pagamentos para reduzir riscos e melhorar previsibilidade
Quando falamos em Gestão de Pagamentos, a questão central não é apenas “pagar”, mas governar o fluxo financeiro: entradas (como depósitos diretos), saídas (contas a pagar) e controles (compatibilidade de dados, conciliação e prazos). Para quem utiliza Bank Accounts Online, a vantagem é a rastreabilidade—extratos digitais, alertas e regras de categorização que ajudam a evitar atrasos e discrepâncias. Além disso, muitos bancos oferecem incentivos vinculados à atividade recente do cliente (por exemplo, requisitos de depósitos diretos dentro de janelas definidas), o que pode se tornar parte do planejamento de onboarding financeiro.
Na prática, uma boa Gestão de Pagamentos combina três pilares: (1) rotina de organização (datas, contas beneficiárias e categorização); (2) processos de verificação (conciliação e conferência de entradas); e (3) planejamento de requisitos para metas do banco, como condições relacionadas a depósitos diretos em prazos determinados.
Se olharmos com mentalidade operacional, o bônus deixa de ser “uma sorte” e passa a ser um resultado mensurável de um sistema de execução. Esse sistema, por sua vez, depende de dados consistentes, cronogramas realistas e decisões bem amarradas: o que enviar ao banco (e quando), quais pagamentos agendar, como acompanhar o ciclo de processamento e como comprovar que os critérios foram realmente atendidos.
Ao longo das próximas seções, a ideia é conectar a Gestão de Pagamentos ao cotidiano de quem abre conta em bancos dos EUA e tenta cumprir condições de campanhas de bônus. Você verá como transformar requisitos em marcos verificáveis, como reduzir as falhas mais comuns e como organizar os pagamentos para que o fluxo financeiro fique mais estável mesmo diante de mudanças (como atualização de salário, mudança de fonte de renda ou ajustes necessários para evitar taxas).
O que considerar antes de abrir conta: compatibilidade operacional e disciplina de prazos
Incentivos de abertura (bônus) geralmente não são “automáticos”; eles dependem de condições, como o tipo de conta, a forma de recebimento e janelas de tempo. Portanto, para uma Gestão de Pagamentos consistente, vale tratar o bônus como um projeto com marcos: datas de início, confirmação de depósito direto, monitoramento de extrato e comprovação interna para evitar perda por cumprimento parcial.
Do ponto de vista técnico (e aqui entra a visão de um operador financeiro/analista), o risco mais comum não é “banco falhar”, e sim o cliente não conseguir comprovar as exigências dentro do prazo—por exemplo, depósito que não se qualifica como depósito direto, transações que são processadas em outro ciclo ou mudanças na origem do pagamento.
Essa diferenciação é crucial. Muitos clientes assumem que “chegou dinheiro” equivale a “cumpri o critério”, mas campanhas de bônus costumam usar definições estritas. Na gestão de pagamentos, a pergunta correta muda para: “o evento no extrato corresponde exatamente ao que a campanha define?” Em outras palavras, o que importa não é apenas a entrada em si, mas a classificação e o momento de efetivação.
Antes mesmo de assinar ou abrir, vale revisar três dimensões que costumam causar fricção:
- Compatibilidade operacional: o banco aceita o tipo de conta e a configuração exigida para depósitos diretos? O roteamento/ACH está correto? O número de conta e routing number (quando aplicável) foram preenchidos sem erro?
- Disciplina de prazos: a campanha mede por dias corridos ou por “90 dias a partir de X”? O gatilho é “depósito ocorreu” ou “depósito foi creditado”? Existe um marco adicional como “código promocional aplicado antes da abertura”?
- Gestão de exceções: existem situações comuns que quebram elegibilidade, como troca temporária de empregador, adiamentos do payroll, férias, reprocessamentos ou pagamento de bônus salarial fora da periodicidade normal?
Ao responder a essas perguntas, você reduz o risco de entrar em um fluxo que parece certo no papel, mas falha na execução. E a execução falha raramente é “culpa do banco”; quase sempre é falha de governança do cronograma e de evidências no extrato.
Visão executiva: tabela comparativa (tipo de conta, condição do bônus e valor)
Para orientar decisões com base em critérios objetivos, abaixo está uma comparação de bancos relevantes, considerando o tipo de conta, a condição associada ao bônus e o valor do bônus. A tabela é um resumo de requisitos tipicamente divulgados nos materiais de campanha e deve ser confirmada no site oficial.
| Banco | Conta e requisitos do bônus | Valor do bônus |
|---|---|---|
| Bank of America | Conta de verificação (Personal Checking Account); depositar pelo menos $2.000 em depósitos diretos em 90 dias | $200 |
| Chase Bank | Conta de verificação (Total Checking Account); realizar ao menos 1 depósito direto de qualquer valor em 90 dias | $300 |
| Citibank | Conta de verificação (Regular Checking Account); concluir 2 depósitos diretos com soma de $6.000+ em 90 dias | $450 |
| Wells Fargo | Conta de verificação (Everyday Checking Account); depositar $1.000 em depósitos diretos em 90 dias | $300 |
| SoFi Bank | Conta conjunta de verificação e poupança (Checking and Savings); opção de $1.000 para $50 ou $5.000 para $300 em depósitos diretos | $50–$300 |
| Capital One Bank | Conta 360 Checking (360 Checking Account); usar código REWARD250 e fazer 2 depósitos diretos de $500+ em 75 dias | $250 |
source:
https://www.bankofamerica.com/deposits/checking/
https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
https://online.citi.com/US/ag/banking/checking-account
https://www.wellsfargo.com/checking/
https://www.sofi.com/banking/
https://www.capitalone.com/bank/checking-accounts/online-checking-account/
Fonte: websites oficiais indicados nos links acima.
Observação: embora a tabela agregue informações, a execução correta da Gestão de Pagamentos depende de confirmar requisitos, elegibilidade e regras específicas no momento da contratação.
Para melhorar a aplicabilidade dessa tabela na prática, vale converter “requisitos” em plano de execução. Por exemplo: se uma campanha pede “2 depósitos diretos” e você recebe quinzenalmente, você provavelmente atingirá a exigência em cerca de um mês (se os valores forem suficientes). Se pede “soma de $6.000+”, você precisa estimar o valor líquido por período do payroll e ajustar o calendário de recebimento (às vezes pode ser necessário sincronizar transição de conta para evitar um ciclo parcial).
Esse raciocínio transforma a seleção do banco em decisão de capacidade de cumprimento (quanta renda recorrente você consegue direcionar) e não apenas decisão de “qual oferece mais dinheiro”. A gestão de pagamentos melhora quando seus marcos são realistas e suas janelas de tempo são respeitadas.
Como os requisitos de bônus se conectam à Gestão de Pagamentos (análise de especialista)
Do ponto de vista operacional, requisitos baseados em depósitos diretos são relevantes porque conectam o banco a um fluxo de renda recorrente. Assim, a Gestão de Pagamentos se beneficia ao:
- Centralizar entradas: ao redirecionar salário/benefício para a conta, você reduz dispersão de origens de pagamento.
- Padronizar cronogramas: salários normalmente têm periodicidade; isso ajuda a planejar prazos de despesas e reservas.
- Melhorar conciliação: depósitos diretos têm padrões de referência que simplificam a conferência em extratos.
- Evitar inconsistências: se parte do pagamento vier por métodos diferentes, pode não contar como depósito direto para a campanha.
Em um nível mais “analítico”, a conexão é também sobre qualidade de dados. A gestão de pagamentos depende de dados consistentes e comparáveis. Depósitos diretos tendem a gerar padrões recorrentes: valores previsíveis, identificação do originador e datas similares. Já pagamentos pontuais ou transferências manuais podem gerar incerteza e dificultar a validação.
Por isso, a recomendação é tratar o cumprimento de bônus como um exercício de governança. Não significa “forçar o requisito”, mas sim criar evidências e rotinas de acompanhamento para garantir que o sistema de pagamento esteja alinhado com a regra do banco.
Uma forma prática de enxergar isso é pensar em “três camadas”:
- Camada 1 — Evento: o depósito ocorreu? Ele entrou na conta?
- Camada 2 — Classificação: o banco classificou como depósito direto conforme definição da campanha?
- Camada 3 — Janela: o evento está dentro da janela de elegibilidade? O período de qualificação se encerrou?
Quando você garante essas três camadas por evidência (extrato, alertas, logs internos), sua gestão de pagamentos vira uma operação controlada. Isso reduz o estresse típico de “quando o bônus não cai”, porque você já terá materiais para identificar a causa rapidamente.
Em termos de controle interno, a recomendação é registrar, desde o início do onboarding, um checklist com datas e valores estimados de depósitos—não para “forçar” o requisito, mas para garantir que você está acompanhando o ciclo do banco e não confundindo processamento com efetivação.
Se você quiser levar isso para um nível ainda mais robusto, considere manter um “dossiê” de onboarding financeiro: prints do status do pedido, confirmação de abertura, e-mails de onboarding, dados de routing/account, e um documento (pode ser uma planilha simples) onde você anota: data em que solicitou atualização do payroll; data estimada do primeiro depósito; valor esperado; valor efetivamente creditado; e evidência (ID de transação, se disponível).
Guia passo a passo: como obter o bônus de abertura oferecido por bancos dos EUA
Para transformar requisitos de campanhas em resultados mensuráveis, siga um processo disciplinado. Abaixo está uma abordagem detalhada, pensada para maximizar clareza e reduzir o risco de perda do bônus por cumprimento parcial.
-
1) Selecione a instituição com base em elegibilidade real
Verifique no material de campanha se você atende às condições (por exemplo, tipo de conta, perfil do cliente e eventuais restrições de elegibilidade). Sempre trate isso como uma etapa obrigatória de “qualificação”.
Como tornar isso prático: copie o texto do requisito para um documento interno. Se a campanha tiver condições adicionais (como “nova conta elegível”, “residente de determinada região” ou “exclusão por relacionamento prévio”), inclua essas condições no checklist. Assim, você não depende de memória para sustentar o cumprimento. -
2) Inicie a abertura de conta pelo link e fluxo indicados
Muitos bônus dependem de inscrição/associação antes da abertura. Se houver código promocional (como indicado em algumas campanhas), utilize conforme instruções.
Risco comum aqui: iniciar a abertura por link genérico, ou finalizar a conta sem ter aplicado o código (quando aplicável). Isso pode gerar um caso em que os depósitos “até acontecem”, mas o banco não reconhece a elegibilidade da campanha.
Boa prática: verifique se existe confirmação no próprio fluxo (página de “promo offer”, e-mail de confirmação ou condição registrada no ambiente do banco). -
3) Planeje a troca/ativação do depósito direto
Prepare a mudança da origem dos pagamentos recorrentes (salário, benefício ou outra fonte elegível). Considere o tempo necessário para o processador/folha concluir a atualização.
Ponto crítico: payroll e provedores de benefício têm ciclos próprios. Mesmo que você atualize hoje, o primeiro crédito pode vir no próximo ciclo. Portanto, planeje “com margem” e não assuma que o primeiro depósito será imediato.
Exemplo: se a campanha mede 90 dias e você fará a troca com 10 dias de antecedência, você precisa estimar quando o primeiro crédito ocorrerá e se ainda haverá tempo suficiente para bater a soma mínima. -
4) Confirmar “depósito direto” no extrato
Após a primeira entrada, confira no extrato se o crédito consta como depósito direto (e se corresponde ao período de elegibilidade). Esse passo é crucial para uma Gestão de Pagamentos baseada em evidências.
Como verificar: procure a descrição da transação no extrato e, quando disponível, confirme a categoria/identificação do tipo de pagamento. Se o extrato mostrar “ACH credit”, “direct deposit” ou um rótulo equivalente (dependendo do banco), isso tende a ajudar. Se a classificação vier como transferência comum ou outro tipo, você precisa entender se isso ainda conta na campanha. -
5) Acompanhe os marcos da campanha
Em campanhas com múltiplos depósitos (por exemplo, 2 depósitos diretos) ou com soma mínima (por exemplo, total acima de determinado valor), acompanhe o progresso por datas, não apenas por valor total aproximado.
Por que datas importam? porque o banco avalia dentro de janelas. Um depósito “quase dentro” pode não contar. Uma soma “quase suficiente” pode ficar abaixo se um mês tiver valor menor por ajustes do payroll.
Boa prática: faça uma linha do tempo interna com: (a) data do primeiro depósito; (b) data estimada do segundo depósito; (c) data limite de elegibilidade; (d) status do checklist (“ok/pendente/risco”). -
6) Evite alterações que possam afetar o critério
Se você trocar a fonte do depósito ou interromper o fluxo durante a janela, pode haver impacto na elegibilidade. Ajuste o plano somente se tiver clareza sobre como isso afeta os critérios do banco.
Exemplos de alterações que geram risco: mudar a empresa (e o payroll atrasar), suspender temporariamente benefício, trocar banco de recebedor sem sincronizar corretamente, ou receber por método híbrido (parte por depósito direto e parte por transferência manual). -
7) Guarde registros internos
Mantenha capturas/arquivos do extrato e anotações do cronograma. Caso o bônus não seja aplicado, esses registros aceleram a resolução com atendimento ao cliente.
O que guardar: prints do extrato com datas e valores, e-mails de confirmação do bônus (quando enviados), registros de callback (por exemplo, números de protocolo) e um resumo de “eventos” (data do depósito, valor, descrição). Isso reduz tempo de troca com o suporte e aumenta a chance de correção. -
8) Aguarde o processamento do bônus conforme a regra da campanha
Algumas campanhas determinam que o bônus seja creditado após a confirmação de requisitos. Assim, não trate o bônus como “instantâneo” no dia do último depósito.
Como se preparar: quando a janela termina, aguarde o período de processamento indicado no regulamento. Ao mesmo tempo, continue mantendo sua Gestão de Pagamentos no padrão, pois as decisões de poupança e despesas já deveriam estar organizadas desde a abertura.
Para reforçar ainda mais, vale acrescentar uma etapa que muitos deixam passar: testar a previsibilidade dos pagamentos logo após o primeiro depósito. Ou seja, não é só cumprir o bônus; é garantir que a conta realmente virou um hub confiável para suas despesas. Isso tem impacto direto na redução de risco: quando você centraliza entradas e padroniza saídas, você diminui a probabilidade de insuficiência de saldo e o risco de taxas.
Critérios práticos para comparar bancos online além do bônus
Embora incentivos possam ser relevantes, a decisão deve considerar custos recorrentes e qualidade de infraestrutura digital. Para uma Gestão de Pagamentos sustentável, avalie:
- Estrutura de contas: conta corrente vs. contas integradas (verificação + poupança) e como isso afeta transferências internas.
- Recursos digitais: alertas, categorização, exportação e conciliação.
- Políticas de taxas: manutenção, limites e condições de isenção.
- Confiabilidade operacional: disponibilidade dos serviços e clareza de procedimentos.
Essa perspectiva reduz a chance de “ganhar o bônus e sofrer depois”: por exemplo, ao migrar despesas recorrentes para uma conta sem revisar taxas e limites.
Uma análise que costuma ser negligenciada é a “custo de erro”. Mesmo que o banco não cobre manutenção, erros operacionais (por exemplo, pagamento de boleto agendado na data errada, taxa por saldo insuficiente ou limite de transferência) têm custo. Quando você considera esses custos potenciais antes de migrar seus pagamentos, sua Gestão de Pagamentos fica mais robusta.
Além disso, para reduzir risco, considere:
- Tempo de processamento para entradas: os depósitos aparecem rapidamente no saldo disponível? Ou há diferença entre “creditado” e “disponível para uso”?
- Tempo de processamento de saídas: transferências e pagamentos têm prazos coerentes com sua necessidade (por exemplo, boletos com data fixa)?
- Opções de automação: existem ferramentas de recurring payments, exportação e conciliação que diminuem falhas humanas?
- Atendimento e documentação: se algo der errado, o suporte e o portal permitem anexar evidências com rapidez?
Se você coloca esses critérios no mesmo nível do bônus, é comum encontrar bancos “menos agressivos” em incentivos, mas com melhor experiência operacional. O valor do bônus pode ser menor, porém o custo total de manter a conta como hub pode ser mais barato (em tempo, estresse e risco de taxa).
Gestão de Pagamentos: recomendações operacionais ao usar contas online
Após abrir a conta e iniciar os depósitos diretos (para cumprir requisitos e consolidar entradas), a etapa seguinte é transformar a conta em um “hub” de pagamentos. Boas práticas:
1) Padronize datas e categorização
Crie um calendário: datas de recebimento (depósitos recorrentes) e datas de pagamento (boletos, mensalidades e compromissos). Em seguida, categorize despesas de forma consistente—isso melhora relatórios e reduz retrabalho.
Para deixar isso mais robusto, vale definir um padrão mínimo de categorias e manter o mesmo rótulo sempre que possível. Exemplo de categorias (ajuste ao seu contexto): moradia, utilidades, transporte, alimentação, saúde, assinaturas, dívidas, educação e “imprevistos”. Quando você faz isso, a conciliação fica mais rápida, porque você reconhece padrões visuais no extrato.
Além disso, ao padronizar datas, você consegue antecipar conflitos. Se suas despesas mais altas estão sempre “no mesmo dia” ou “logo após o payroll”, você pode ajustar agendamentos para reduzir picos de saldo e diminuir risco de insuficiência.
2) Concilie semanalmente no início
Nos primeiros ciclos, a conciliação frequente ajuda a detectar rapidamente divergências (por exemplo, pagamentos que ainda não migraram totalmente ou depósitos com referências diferentes).
Uma rotina semanal não precisa ser complexa. Pode ser um checklist simples:
- Conferi se o depósito direto apareceu no extrato na semana esperada.
- Conferi se as despesas recorrentes estão saindo como esperado.
- Identifiquei qualquer transação fora do padrão (valor anormal ou categoria divergente).
- Atualizei o calendário/planilha se alguma data mudou.
Essa prática reduz o que chamamos de “risco de descoberta tardia”. Em vez de perceber erros quando o bônus não cai (ou quando uma taxa aparece), você percebe logo na primeira ou segunda semana.
3) Separe uma “reserva operacional”
Para reduzir atrasos, mantenha uma reserva pequena dedicada às obrigações fixas. Essa abordagem também pode ajudar a evitar taxas por falta de saldo em pagamentos automáticos.
Na prática, isso significa manter um colchão de curto prazo para cobrir o período entre recebimentos. A reserva operacional funciona como amortecedor: se um depósito vier com atraso ou se uma despesa inesperada coincidir com um período de despesas altas, você reduz chance de falha.
Um detalhe importante: a reserva deve ser pequena o suficiente para não “paralisar dinheiro” sem uso, mas grande o suficiente para cobrir o risco mais provável. Para decidir valor, observe seu padrão de gastos nos últimos meses (ou os primeiros ciclos após a migração).
4) Monitore alterações em regras e elegibilidade
Campanhas e políticas podem mudar. Verifique sempre se houve alteração nas condições—não apenas pelo bônus, mas pelo conjunto de taxas e regras do produto.
Mesmo quando a campanha encerra e o bônus é creditado, a Gestão de Pagamentos não deve relaxar. Taxas de manutenção, requisitos para isenção, regras de limites e disponibilidade de recursos digitais podem mudar. A gestão contínua evita surpresas e mantém controle.
O monitoramento pode ser simples, mas regular: revise o extrato de taxas, procure por notificações no app do banco e, quando fizer sentido, revise as regras do produto (por exemplo, se há requisitos para isenção). Se você trabalha com várias contas, padronize o hábito de conferir extratos mensalmente.
FAQs sobre Gestão de Pagamentos e bônus de abertura
1) O que exatamente significa “Gestão de Pagamentos” no contexto de contas online?
Significa organizar e controlar o ciclo de recebimentos e pagamentos com base em processos: acompanhamento de depósitos diretos, programação de pagamentos, conciliação de extratos e gestão de prazos. O objetivo é reduzir falhas operacionais e aumentar previsibilidade.
Em termos mais operacionais, envolve: (a) planejar o cronograma; (b) executar a configuração (depósitos diretos, pagamentos recorrentes); (c) monitorar evidências (extrato e alertas); (d) responder a desvios (quando o depósito não aparece ou quando um pagamento falha); e (e) manter registro para resolução rápida caso surja disputa.
2) Depósito “não automático” conta como depósito direto para bônus?
Depende da definição do banco na campanha. Em geral, bônus vinculados a depósitos diretos exigem que o crédito seja originado por um mecanismo reconhecido como depósito direto (por exemplo, folha de pagamento). Para evitar erro, confirme no extrato após o primeiro crédito e verifique a elegibilidade descrita.
Se você ainda está em dúvida, a abordagem correta é coletar evidências: veja como o banco rotula o crédito (categoria/descrição) e compare com a definição no regulamento. Se o regulamento for pouco específico, você pode contatar o suporte com as informações do extrato e solicitar confirmação da elegibilidade.
3) Posso usar a conta só para cumprir requisitos do bônus e depois fechar?
Algumas pessoas tentam fazer isso, mas pode haver custos, prazos de carência e regras de elegibilidade. Além disso, fechamento rápido pode reduzir utilidade operacional. O aconselhável é planejar a decisão com base em taxas e necessidades reais de pagamento.
Do ponto de vista de Gestão de Pagamentos, o risco não é apenas “perder o bônus”. O risco é criar uma operação que você gerencia parcialmente. Se você migra despesas e depois fecha, você volta a dispersar pagamentos—o que pode aumentar o risco de taxas por atrasos e erros de agendamento. Portanto, se a intenção é fechar, avalie pelo menos se suas necessidades de pagamento já estão estabilizadas em outra conta.
4) Por que às vezes o bônus não cai mesmo cumprindo os depósitos?
As causas mais comuns são: (a) depósitos que não se qualificam como “depósito direto”; (b) janela de tempo não concluída; (c) inscrição/código não aplicado corretamente; (d) divergência entre extrato e requisitos. Por isso, registros e conferência no extrato são fundamentais.
Para reduzir a chance de “bônus não cair”, além de evidência, vale manter uma abordagem de comunicação: quando chegar o valor que fecha o critério, registre data e ID da transação e mantenha uma cópia do trecho do extrato. Caso o bônus não apareça após o prazo, você terá base para abertura de ticket e contestação.
5) A Gestão de Pagamentos melhora a segurança da conta?
Ela não substitui segurança cibernética, mas melhora o controle: ao monitorar movimentos e conciliar, você identifica rapidamente operações inesperadas. Também facilita a resposta rápida caso haja discrepâncias.
Controle e segurança são aliados. Se você concilia com frequência, transações suspeitas podem ser percebidas antes que saiam do radar. Além disso, a conciliação e a categorização tornam padrões de fraude mais visíveis, porque transações fora do padrão saltam visualmente e no histórico.
6) Como escolher entre bancos com requisitos diferentes (por exemplo, soma mínima maior)?
Compare o esforço necessário para cumprir as condições e alinhe com seu cronograma de renda. Se a condição exigir soma alta em poucos meses, ajuste somente se fizer sentido para seu fluxo real—caso contrário, você pode comprometer liquidez e aumentar risco operacional.
Uma forma simples de avaliar esforço é simular seu caixa projetado: quanto entra por mês (depósitos diretos) menos quanto sai em despesas fixas. Assim, você verifica se precisa “forçar” alguma decisão ou se conseguirá cumprir o critério naturalmente, sem comprometer o básico.
Considerações regulatórias e transparência (visão objetiva)
Campanhas de bônus geralmente seguem regras de elegibilidade e mecanismos de confirmação. Embora incentivos possam ser anunciados, a execução depende de critérios descritos pelo banco e de eventos de conta. Para decisões responsáveis, recomenda-se avaliar termos oficiais, políticas de taxas e eventuais restrições por região, tipo de cliente e histórico de relacionamento.
Se você busca reduzir incerteza, trate como “conferência de requisitos” (não como aposta): verifique o que conta como depósito direto, qual o prazo exato e onde/como o bônus será creditado.
Além disso, uma Gestão de Pagamentos bem estruturada ajuda a cumprir também requisitos do ponto de vista de transparência: você sabe quais transações aconteceram e em que datas. Isso não é apenas útil para bônus; é útil para impostos, para auditoria pessoal e para organizar o histórico financeiro.
Uma boa prática para transparência interna é manter um arquivo digital com o regulamento/termos da campanha (PDF ou screenshot), além de anexar sua própria linha do tempo de execução. Caso exista disputa, sua contestação tende a ser mais rápida e objetiva.
Referências sobre gestão de pagamentos e práticas de controle
Para fundamentar práticas de gestão e controles (concilição, automação responsável e governança de transações), vale apoiar-se em documentos e orientações de órgãos reguladores e entidades do setor. Como referência de contexto (sem usar estatísticas não verificadas no texto principal), utilize também materiais de boas práticas sobre infraestrutura de pagamentos e serviços bancários digitais disponibilizados por entidades reconhecidas.
Mesmo que campanhas de bônus sejam “comerciais”, as práticas de governança de pagamentos são universais: consistência de registros, conciliação, cuidado com prazos e validação dos critérios. Ao aplicar essas práticas, você reduz a probabilidade de falhas operacionais e melhora a capacidade de resposta quando algo não ocorre como esperado.
Sugestão de leitura adicional (referências institucionais):
- Relatórios e orientações sobre pagamentos digitais e governança publicados por autoridades e entidades do setor.
- Guias de conciliação e reconciliação de extratos fornecidos por bancos e pela indústria de serviços financeiros.
- Materiais educativos de cibersegurança bancária para prevenir fraude e erros operacionais.
Como complemento prático, você pode tratar sua rotina financeira como um “processo de auditoria”. Auditoria pessoal não exige complexidade: apenas exige que você tenha um ciclo repetível e que consiga explicar, a qualquer momento, por que um pagamento aconteceu e a qual categoria pertence. Essa disciplina reduz erros, e erros são a principal causa de ansiedade quando bônus não são creditados.
Links indicados na fonte (campanhas e páginas oficiais)
Ao longo do artigo, os requisitos de bônus foram baseados nos links oficiais citados na seção da tabela.
Referências e links:
https://www.bankofamerica.com/deposits/checking/
https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
https://online.citi.com/US/ag/banking/checking-account
https://www.wellsfargo.com/checking/
https://www.sofi.com/banking/
https://www.capitalone.com/bank/checking-accounts/online-checking-account/
Disclaimer:
1) As informações acima foram obtidas de recursos online e os dados refletem a situação em outubro de 2023.
2) As condições podem mudar com o tempo e por região. Recomenda-se verificar as páginas oficiais dos bancos ou contatar o atendimento ao cliente para obter informações mais atuais antes de abrir uma conta. Além disso, alguns incentivos podem estar disponíveis apenas em regiões específicas ou sujeitos a outras restrições.